
توکنسازی؛ مسیر تازه تأمین مالی ساختمان
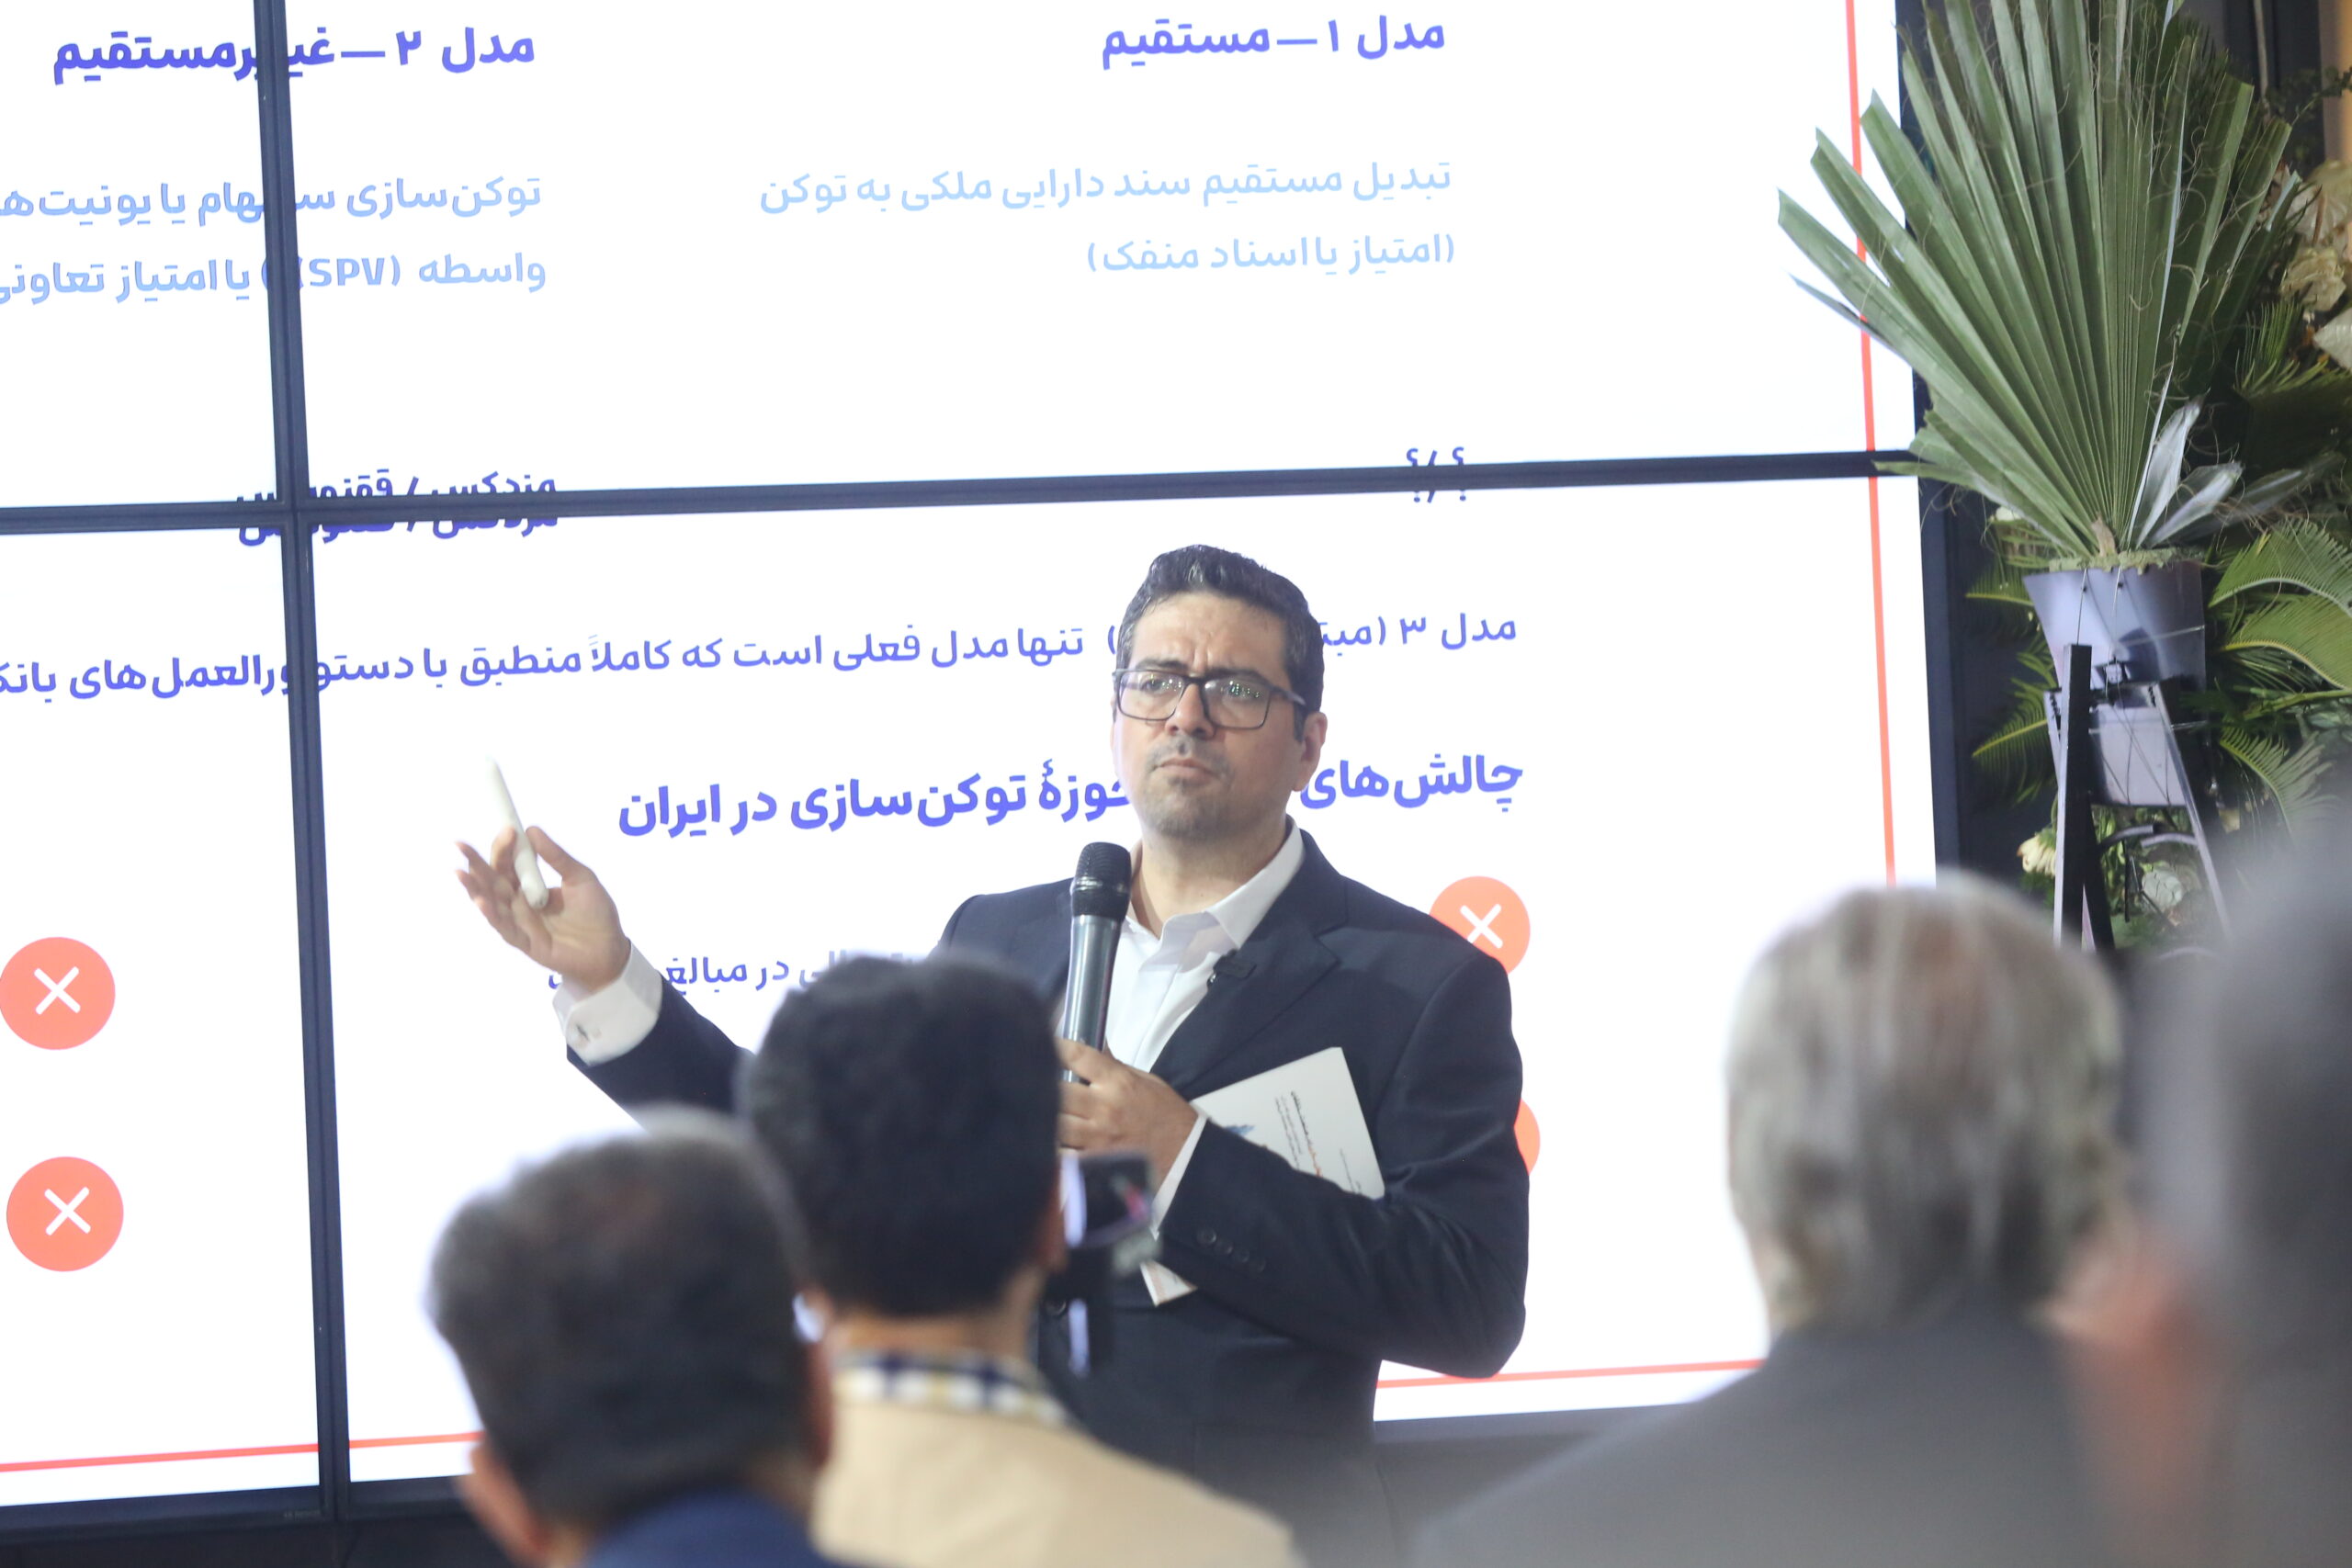
رکود تورمی، قفل شدن سرمایه در پروژههای نیمهتمام و دشوارتر شدن دسترسی سازندگان به منابع بانکی، تأمین مالی را به یکی از گلوگاههای اصلی صنعت ساختمان تبدیل کرده است. در چنین شرایطی، توکنسازی داراییهای ساختمانی میتواند راهی برای ورود سرمایههای خرد به پروژههایی باشد که در مدلهای سنتی دسترسی محدودی به منابع دارند. حسن بان، مدیرعامل مدیریت سرمایه بانیان، در رویداد رونمایی کتاب «توکنسازی در صنعت ساختمان» در «ساختمان فردا»، توکنسازی را صرفاً یک فناوری جدید ندانست و آن را تغییری در ساختار تأمین مالی پروژهها توصیف کرد؛ تغییری که برای عملیاتی شدن در ایران باید همزمان از سه مسیر مالی، فناورانه و حقوقی عبور کند.
به گزارش روابط عمومی انجمن تولیدکنندگان و فناوران صنعتی ساختمان؛ بان با تشریح اهمیت این مدل گفت دارایی فقط به ملک یا پروژه ساختمانی محدود نمیشود و میتواند هر دارایی فیزیکی یا مالی را دربر بگیرد. به اعتقاد او، توکنسازی امکان ورود سرمایههای خرد به منافع یک پروژه را فراهم میکند؛ موضوعی که در شرایط رکود تورمی و انجماد بخشی از سرمایه در پروژههای نیمهتمام یا املاک فروشنرفته اهمیت بیشتری پیدا میکند.
وی تأکید کرد توکنسازی را نباید به فناوری اطلاعات یا بلاکچین تقلیل داد. آنچه در این مدل اهمیت دارد، تحول در ساختار تأمین مالی است؛ هم برای مالک پروژهای که به منابع جدید نیاز دارد و هم برای سرمایهگذاری که میخواهد با سرمایهای کوچکتر در منافع پروژه سهیم شود. از این منظر، تفاوت توکنسازی با پیشفروش سنتی نیز در امکان ورود سرمایههای خرد به پروژه است؛ توکن میتواند نوعی حق مشارکت در منافع پروژه برای این گروه از سرمایهگذاران ایجاد کند.
سه مسیر توکنسازی در ایران
مدیرعامل مدیریت سرمایه بانیان با اشاره به تجربههای موجود در ایران، سه مدل اصلی برای توکنسازی را تشریح کرد. مدل نخست، توکنسازی مستقیم خود ملک یا ساختمان است؛ مدلی که در ایران هنوز زیرساخت حقوقی لازم برای آن شکل نگرفته است. در این ساختار، خود دارایی به توکن تبدیل میشود، اما به گفته بان، نظام حقوقی فعلی ایران مالکیت مستقیم یک ملک از طریق توکن را به رسمیت نمیشناسد و همین موضوع اجرای آن را با محدودیت مواجه کرده است.
مدل دوم، توکنسازی غیرمستقیم از طریق شرکت یا تعاونی است. در این ساختار، پروژه در قالب یک شخصیت حقوقی قرار میگیرد و سرمایهگذار در واقع سهم یا امتیاز مرتبط با آن ساختار را خریداری میکند. بان این مدل را قابل اجرا میداند، اما معتقد است برای پروژههای بزرگ مقیاسپذیری محدودی دارد؛ چراکه پروژههای چندهمتی درگیر ساختارهای پیچیده شرکت یا تعاونی میشوند. علاوه بر این، ساختار رأیدهی در تعاونی الزاماً با میزان سرمایهگذاری افراد متناسب نیست.
مدل سوم، بر پایه بدهی شکل گرفته و تجربه «نئو مسکن» در همین مسیر توسعه یافته است. در این مدل، توکن با پشتوانه سازوکارهای بدهی و در چارچوب دستورالعملهای بانک مرکزی منتشر میشود و با همکاری یک بانک عامل، امکان تأمین مالی پروژه فراهم میشود. بان این مدل را به سازوکارهایی مانند اوراق بدهی یا گواهی سپرده تشبیه کرد و گفت توکن پس از انتشار میتواند قابلیت معامله در بازار ثانویه را نیز پیدا کند.
چهار چالش اصلی
بان در عین حال تأکید کرد توکنسازی بدون حل چند چالش اساسی نمیتواند به ابزار فراگیر تأمین مالی تبدیل شود. نخستین چالش، شفافیت جریانهای مالی و مقابله با ریسک پولشویی است که به اعتقاد او، حضور بانک عامل میتواند بخشی از آن را مدیریت کند.
چالش دوم، اعتبارسنجی دارایی و جلوگیری از انتشار توکن بدون پشتوانه واقعی است. اگر برای پروژهای با ارزش مشخص توکن منتشر میشود، باید سازوکاری وجود داشته باشد که ارزش واقعی دارایی و نسبت آن با حجم توکنهای منتشرشده را تأیید کند.
ابهام حقوقی نیز سومین مسئله است. جایگاه حقوقی توکن، مالکیت آن، نحوه انتقال و وضعیت آن در شرایطی مانند ورشکستگی یا فوت دارنده باید روشن باشد. بازار ثانویه نیز چالش چهارم است؛ یعنی پس از خرید توکن، امکان معامله و خروج سرمایهگذار از سرمایهگذاری وجود داشته باشد.
«نئو مسکن» و سه لایه فناوری
بان مدل پیشنهادی «نئو مسکن» را مبتنی بر سه حوزه فناوری معرفی کرد: رگتک یا فناوری تنظیمگری، فینتک و پراپتک. در لایه رگتک، مسائل حقوقی و مقرراتی، در فینتک پرداخت و خدمات مالی و در پراپتک حوزه املاک و ساختوساز پوشش داده میشود. به گفته بان، این سه حوزه باید در یک پلتفرم واحد کنار هم قرار بگیرند تا مدل تأمین مالی با الزامات بانک مرکزی، ملاحظات شرعی و مقررات بازار سرمایه سازگار باشد.
وی «نئو مسکن» را سرویس تأمین مالی جمعی در حوزه املاک معرفی کرد که میتواند برای پروژههای تجاری، مغازهها، کسبوکارها، فرنچایزها و پروژههای مسکونی و شهرکی مورد استفاده قرار گیرد. یکی از قابلیتهای مورد اشاره بان، استفاده از توکن بهعنوان وثیقه برای دریافت تسهیلات است؛ به این معنا که سرمایهگذار بتواند در دوره اجرای پروژه از ارزش توکن خود برای دریافت وام استفاده کند.
بان برای توضیح دامنه کاربرد این مدل، به پروژههایی خارج از بازار مسکن نیز اشاره کرد. یکی از نمونهها، پروژه یک نیروگاه خورشیدی ۵۰۰ مگاواتی بود که بخشی از منابع اولیه آن از طریق توکنسازی تأمین شده و بخش عمده منابع آن نیز قرار است از محل تسهیلات صندوق توسعه ملی تأمین شود.
نمونه دیگر، پروژه احداث یک شهر نمایشگاهی خودرو با بیش از ۳۰۰ تا ۵۰۰ واحد تجاری بود که ارزش ساخت آن حدود ۵ همت برآورد شده است. به گفته بان، در چنین پروژهای میتوان از دو نوع توکن استفاده کرد: توکنهای مالکیتی برای افرادی که قصد مالکیت واحد تجاری دارند و توکنهای منفعت برای سرمایهگذارانی که منابع پروژه را تأمین میکنند.
از تأمین مالی جمعی تا تغییر مفهوم مالکیت
بان «نئو مسکن» را در مسیر توسعه بانکداری باز و تأمین مالی تولید و ساختمان تعریف کرد و گفت این پلتفرم میتواند نقشی شبیه یک «نئو اینوستمنتبانک» ایفا کند؛ ساختاری که خدمات تأمین سرمایه و سرمایهگذاری را به شکل دیجیتال و متناسب با پروژهها ارائه میدهد.
وی همچنین تأکید کرد سازنده نباید درگیر پیچیدگیهای فنی، حقوقی و بانکی توکنسازی شود. از نگاه بان، سازنده باید پروژه خود را در یک پلتفرم تخصصی عرضه کند و بر ساخت، توسعه و فروش متمرکز بماند؛ در مقابل، بخشهای حقوقی، مالی، بانکی و فناورانه توسط مجموعه تخصصی مربوط مدیریت شود. به اعتقاد او، اجرای چنین مدلی به کنسرسیومی متشکل از بخش حقوقی و مقرراتی، بخش مالی و بانکی و بخش ساختوساز نیاز دارد و حضور یک بانک و شرکت بیمه معتبر نیز میتواند به کاهش ریسکهای تأمین مالی کمک کند.
بان در بخش دیگری از ارائه خود، توکنسازی را فراتر از یک ارتقای فنی دانست و تأکید کرد شرکتهایی که قصد استفاده از این ابزار را برای املاک و پروژههای ساختمانی دارند، باید آن را تغییری در مفهوم مالکیت و سندیت بشناسند.
وی با اشاره به تجربه کشورهای مختلف گفت ایران برای استفاده از این ظرفیت باید میان نوآوریهای جهانی و الزامات حقوقی، مالی و شرعی داخلی پیوند ایجاد کند. به گفته او، تجربههای داخلی نیز نشان میدهد توکنسازی از مرحله ایده عبور کرده و در برخی پروژههای ساختمانی و سرمایهگذاری تجربه شده است، اما هنوز به شکل نهادی و فراگیر در همه بخشهای صنعت ساختمان جا نیفتاده است.
از نگاه بان، توکنسازی میتواند کاهش هزینههای تأمین مالی، افزایش شفافیت، مشارکت سرمایهگذاران خرد و حتی امکان حضور سرمایهگذاران خارجی را به همراه داشته باشد. او شفافیت بلاکچین و خودکار شدن برخی فرآیندها را از ظرفیتهای این فناوری دانست، اما همزمان تأکید کرد ریسکهای حقوقی، قانونی، فناورانه و امنیتی همچنان پابرجاست و موضوعاتی مانند حقوق مالکیت، سازوکار حل اختلاف و آشنایی ناکافی بازار سنتی با این فناوری باید تعیین تکلیف شود.
بان در پایان بر ضرورت آماده شدن صنعت ساختمان برای تغییرات فناورانه تأکید کرد و گفت توکنسازی دیگر صرفاً یک احتمال برای آینده نیست و صنعت ساختمان باید خود را برای ورود این فناوری به فرآیندهای سرمایهگذاری و تأمین مالی آماده کند. به اعتقاد او، مسیر عملیاتی شدن این فناوری در ایران از ترکیب سه حوزه فناوری، حقوق و مالی در کنار تخصص ساختوساز میگذرد.


بررسی و همافزایی در مسیر توسعه: نشست مشترک هیأترئیسه و هیأتمدیره انجمن تولیدک . . .
1 دقیقه
ادامه مطلب

گزارش روابط عمومی انجمن تولیدکنندگان و فناوران صنعتی ساختمان سومین گردهمایی عمومÛ . . .
1 دقیقه
ادامه مطلب